viernes, 7 de agosto de 2026

Actualización Importante: Inclusión del RUC de Proveedores de Software en Comprobantes Electrónicos

 La administración tributaria dispuso un plazo de 60 días hábiles para que los emisores adapten sus comprobantes digitales a la Resolución NAC-DGERCGC26-00000027.

ECUADOR.– El Servicio de Rentas Internas (SRI) oficializó una nueva normativa que transforma los requisitos técnicos para la emisión de comprobantes electrónicos en Ecuador. A través de la reciente regulación, todos los contribuyentes que utilicen sistemas informáticos provistos por terceros deberán incorporar de forma obligatoria el número de RUC de su proveedor tecnológico dentro de la sección de información adicional de cada documento digital.
La medida tiene como objetivo central robustecer los mecanismos de supervisión fiscal y garantizar que las plataformas de software contratadas operen de manera formal y bajo códigos de actividad económica específicos.

Plazos y Obligaciones Técnicas
  • Para emisores de facturas: Cuentan con un periodo máximo de 60 días hábiles para coordinar con sus desarrolladores y actualizar la estructura XML de sus comprobantes.
  • Para empresas de software: Deberán inscribir o actualizar su RUC bajo actividades exclusivas de desarrollo o comercialización de sistemas de facturación en un plazo de 30 días.
  • Catastro oficial público: El SRI difundirá en su portal web un listado mensual con todas las firmas informáticas que cumplan el registro a partir de octubre de 2026.

Impacto y Contingencia Empresarial
Los asesores contables advierten que la omisión de este campo técnico podría restar validez formal a las facturas electrónicas emitidas una vez finalizado el tiempo de adecuación técnica.
La recomendación generalizada para el sector comercial es tomar contacto inmediato con los soportes técnicos de sus sistemas informáticos para verificar la correcta visualización del RUC del proveedor en las nuevas plantillas de emisión digital.

martes, 6 de enero de 2026

Ruc Corporativo

Ruc Corporativo

El IESS da la opción de Ruc corporativo para aquellas empresas que por distintas razones se ven obligados a crear nuevas empresas, con esta opción los empleados no pierden el derecho a Fondos de Reserva.

Cuando el empleador necesita realizar el RUC corporativo, debe hacer lo siguiente.

1.- De la empresa que cierra, debe realizar los avisos de salida de los trabajadores con fecha 30 o 31, dependiendo el mes.

2.- Realizar los avisos de entrada de la empresa con fecha 1 del mes.

Al existir salida el 30 y entrada el 1, existe la secuencia de aportes.

3.- Luego el empleador ingresa a la página y crea el RUC corporativo, ingresa el RUC actual, año y mes, de esa manera se crea el RUC corporativo.

4.- En caso de existir un RUC corporativo activo y no le permite crear otro RUC corporativo, allí el empleador tiene que desactivar el RUC para que le permita crear una nueva corporación.

NOTA: Cabe indicar que cuando se realiza un RUC corporativo el sistema da la opción de ir marcando que empleados van a mantener el derecho, también pueden inactivar el derecho, o dar el derecho una vez que ya fueron ingresados los empleados.

Cabe indicar que el proceso es netamente con la clave de Empleador, nosotros como institución somos entes recaudadores de las novedades que el empleador registra en los aplicativos.

lunes, 5 de enero de 2026

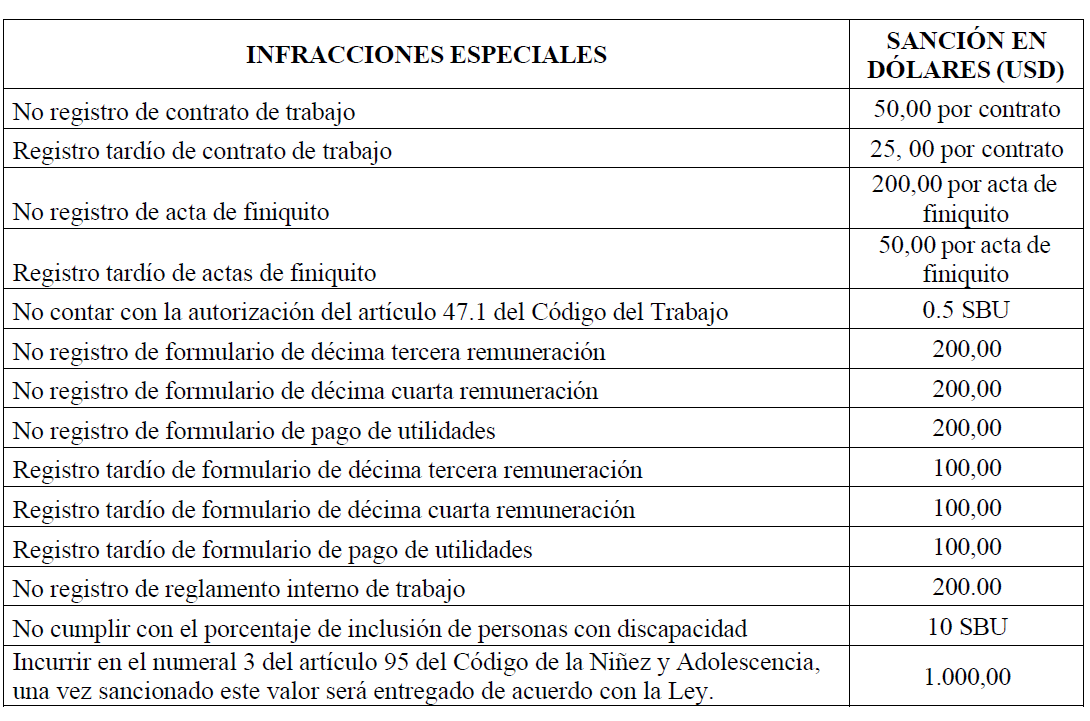
Sanciones por no presentación o presentación tardía de contratos, finiquitos, décimos, entre otros.


Monto de las sanciones en $USD por no registro o registro tardío de contratos, actas de finiquito, formularios de décimos, formulario de utilidades, entre otros.

Beneficio Fiscal: Seguros privados a los trabajadores

 Los empleadores pueden acceder a una deducción adicional del 100% por los gastos de seguros médicos privados y /o medicina prepagada contratados a favor de sus trabajadores, siempre que la cobertura sea para la totalidad de estos.

Declaraciones sin pago ahora generan multas

 Los impuestos retenidos y/o percibidos deben ser declarados y pagados de manera simultánea antes de la fecha límite; de lo contrario, la declaración se considerará no presentada, lo que generará no solo intereses, sino también multas. Esto se aplicará inicialmente a las retenciones en la fuente a partir del 03-nov-2025.

viernes, 19 de diciembre de 2025

El 2 de enero de 2026 será feriado obligatorio en Ecuador, decreta el presidente Daniel Noboa

 El presidente Daniel Noboa emite el Decreto Ejecutivo 249, con el cual establece como feriado no recuperable al 2 de enero de 2026 por Año Nuevo.


A pocas semanas de que termine el año, el presidente Daniel Noboa emitió el Decreto Ejecutivo 249 este miércoles, 17 de diciembre de 2025, con el cual estableció feriado no recuperable al 2 de enero de 2026, tal como anticipó el Ministerio de Trabajo. Así, el feriado por Fin de Año será de cuatro días en Ecuador.

"Suspender la jornada de trabajo en todo el territorio nacional, para el sector público y privado, el día viernes 2 de enero de 2026", dice el Decreto.  

De este modo, ese día "se incorporará en el feriado nacional del 1 de enero de 2026, extendiéndose así los días de descanso obligatorio del 1 al 4 de enero de 2026".  

El documento señala que "esta jornada de trabajo suspendida no será recuperable". Según el Código de Trabajo, si una persona labora en una fecha de descanso, estas horas se consideran como 'extraordinarias', y por lo tanto, debe recibir el 100% de recargo en las horas trabajadas.

¿Por qué decreta otro feriado?

Para sustentar esta decisión, que altera el calendario oficial de feriados en Ecuador,  el presidente Noboa aduce que "es necesario ejecutar acciones que impulsen el turismo interno con el objetivo de dinamizar la economía local y nacional".  

Agrega que estadísticas sectoriales del Ministerio de Producción "concluyen que los feriados generan incrementos sostenidos en el gasto turístico y aumentos significativos en viajes, ocupación hotelera y encadenamientos locales, siendo la extensión de feriados un instrumento eficaz para dinamizar la economía territorial y fortalecer la recuperación".

No es la primera vez que Noboa decreta un feriado por fuera de los que están contemplados en la Ley de Feriados, ya lo hizo en octubre pasado, a propósito de las fiestas de Guayaquil, en medio de unas protestas del movimiento indígena.

Nota original en https://www.primicias.ec/sociedad/feriado-obligatorio-ano-nuevo-ecuador-daniel-noboa-decreto-2enero2026-112014/

miércoles, 17 de diciembre de 2025

A esto sube el aporte al IESS con el nuevo salario básico unificado de $ 482 para el 2026

 El aporte al IESS de los trabajadores que ganan el salario básico se ajusta cada año con el nuevo sueldo, en 2026 el alza salarial será de $ 12.

El salario básico unificado (SBU) que ya fue fijado en $ 482 para el 2026, que será $ 12 más que el vigente en 2025, a través de consenso entre trabajadores, empleadores y el Ministerio del Trabajo, genera cálculos en la ciudadanía, pues varios pagos, trámites, tasas, pensiones y hasta sanciones económicas se basan en ese valor.

Uno de estos es el aporte obligatorio que todos los trabajadores que ganan el sueldo básico deben hacer al Instituto Ecuatoriano de Seguridad Social (IESS), que se ajusta cada año con el nuevo sueldo, pues la persona asegurada aporta el 9,45 % de su sueldo y el patrono el 11,15 % del nuevo básico.

En este caso, el aporte de los trabajadores pasa de $ 44,42 -que está vigente hasta el 31 de diciembre de este año- a $ 45,55, que entrará en vigor desde el 1 de enero del 2026.

Mientras, el aporte de los patronos del 11,15 % pasa de $ 52,41 a $ 53,74.

En el caso de los afiliados voluntarios -que pagan el 17,60 % del ingreso declarado-, con el nuevo salario básico del 2026, el aporte mensual será de $ 84,83.

Aportes con el salario básico de $ 482:

  • 9,45 % de aporte de los trabajadores: $ 45,55
  • 11,15 % de aporte de los patronos: $ 53,74
  • 17,60 % de aporte de los afiliados voluntarios: $ 84,83

Aunque no hay cifras actualizadas, antes de la pandemia el Ministerio del Trabajo aseguró que en Ecuador 497.564 personas ganaban el salario básico y que eso correspondía al 15 % de los afiliados al IESS. (I)

Consulta el valor liquido de tu sueldo en: http://rafux.com/rol-de-pagos

lunes, 20 de octubre de 2025

El Ministerio del Trabajo amplía el plazo para el Registro de los Planes de Igualdad


Esta cartera de Estado emitió el Acuerdo Ministerial MDT-2025-083, en la que se amplió hasta el 31 de diciembre de 2025, como fecha límite para que los empleadores del sector privado que cuenten con una nómina de 50 o más trabajadores, realicen el registro de los Planes de Igualdad, a través del Sistema Único de Trabajo (SUT).

El Plan de Igualdad es un conjunto ordenado de medidas adoptadas, que tienden a alcanzar en la empresa y centros de trabajo la igualdad de trato y de oportunidades entre mujeres y hombres implementando medidas inclusivas para la eliminación de la discriminación, acoso laboral y acoso sexual laboral. Con corte a 4 de agosto de 2025, se han registrado 3.324 planes de igualdad en la plataforma del SUT.

El procedimiento para que las empresas registren los planes de igualdad, es el siguiente: 

  • Ingresar en https://sut.trabajo.gob.ec/.
  • Dar clic en “Sistemas para personas naturales y jurídicas”.
  • Ingresar a la opción “Planes de Igualdad”.
  • Completar la información que solicita el sistema, de manera automática el sistema emitirá el Registro de tu Plan de Igualdad.

Concluido el plazo establecido, el Ministerio del Trabajo procederá con el proceso de control correspondiente en caso de evidenciar la omisión del cumplimiento del registro del Plan de Igualdad.

Si el empleador tiene inquietudes o dudas para registrar el Plan de Igualdad, debe enviar un correo electrónico a grupos_prioritarios@trabajo.gob.ec con la finalidad de subsanar las consultas requeridas. 

El Nuevo Ecuador no se detiene porque juntos promovemos la igualdad de trato y oportunidades en el ámbito laboral.

Clic aquí para conocer el ACUERDO MINISTERIAL Nro. MDT-2025-083

lunes, 8 de septiembre de 2025

Ajuste A La Proyección De Gastos Personales

 Art. 5.- Retención mensual.-

El empleador deber practicar la retención del impuesto a la renta en forma mensual, considerando la información señalada en el artículo anterior, a partir de los pagos que realice a sus trabajadores respecto del mes de febrero de cada año. En cuanto a las remuneraciones y emolumentos correspondientes al mes de enero, el empleador se abstendrá de efectuar dicha retención.

Cuando en el transcurso del ejercicio fiscal se produjeran cambios en las remuneraciones, el empleador efectuará la correspondiente reliquidación para efectos de las futuras retenciones mensuales. En caso de que el trabajador considere que su proyección de gastos personales o número de cargas familiares será diferente a la originalmente presentada, podrá entregar a su empleador, en el mes de junio y/o septiembre, un nuevo formulario para la reliquidación de las futuras retenciones que correspondan en ese ejercicio.


jueves, 4 de septiembre de 2025

Sueldos y beneficios sociales: Costos y gastos deducibles

 En general con el propósito de determinar la base imponible sujeta a este impuesto se deducirán los gastos e inversiones que se efectúen con el propósito de obtener, mantener y mejorar los ingresos de fuente ecuatoriana que no estén exentos.


9.- Los sueldos, salarios y remuneraciones en general; los beneficios sociales; la participación de los trabajadores en las utilidades; las indemnizaciones y bonificaciones legales y otras erogaciones impuestas por el Código de Trabajo, en otras leyes de carácter social, o por contratos colectivos o individuales, así como en actas transaccionales y sentencias, incluidos los aportes al seguro social obligatorio; también serán deducibles las contribuciones a favor de los trabajadores para finalidades de asistencia médica, sanitaria, escolar, cultural, capacitación, entrenamiento profesional y mano de obra.


Las remuneraciones en general y los beneficios sociales reconocidos en un determinado ejercicio económico, solo se deducirán sobre la parte respecto de la cual el contribuyente haya cumplido con sus obligaciones legales para con el seguro social obligatorio cuando corresponda, a la fecha de presentación de la declaración del impuesto a la renta, y de conformidad con la ley.

Contribución 1 x mil sobre Activos Reales Supercías [2025]


Este es el dato clave del día:


Las compañías y otras entidades sujetas al control y vigilancia de la SuperCías, deberán pagar hasta el 30 de septiembre la contribución del uno por mil de sus activos reales cuando estos superen los $100.000.


Previa solicitud, las compañías que hasta el 30/09/2025 hayan pagado al menos el 50%, tendrán derecho a cancelar el otro 50% hasta el 31/12/2025, sin lugar a recargo ni penalidad.

► Aviso importante: Este es un resumen informativo. Consulte la norma oficial para su aplicación.

► Base legal: Resolución SCVS-INAF-2025-0006

jueves, 28 de agosto de 2025

Contratación de Auditoría Externa 2025 - Recordatorio: Fecha Límite para Contratación de Auditoría Externa - 30 de Septiembre de 2025

 De acuerdo a la Resolución SCVS-INC-DNCDN-2016-011, de 21 de septiembre de 2016, de acuerdo a la sección 1 indica: Sujetos obligados a contar con informe anual de auditoría externa;


- Las compañías nacionales de economías mixtas y anónimas con participación de personas jurídicas de derecho público o de derecho privado con finalidad social o pública, cuyos activos excedan de US$100.000.

- Las sucursales de compañías o empresas extranjeras organizadas como personas jurídicas que se hubieran establecido en Ecuador y las asociaciones que éstas formen entre sí o con compañías nacionales, cuyos activos excedan de US$100.000.

- Las compañías nacionales anónimas, en comandita por acciones y de responsabilidad limitada, cuyos montos de activos excedan de US$500.000.

- Las compañías obligadas a presentar balances consolidados.

- Sociedades de interés público definidas en la reglamentación pertinente.

Se considerará como activo, el que constase en el estado de situación financiera, presentado en el ejercicio económico anterior.

Contratación de auditorías externas:

Podrán realizar auditorías externas únicamente las personas naturales o jurídicas que se encuentren inscritas en el Registro Nacional de Auditores Externos y cuenten con calificación vigente por parte de la Superintendencia de Compañías, Valores y Seguros.


Plazo de Contratación de Auditoría.

Art. 321, de Ley de Compañías, el plazo de Contratación de Auditoría Externa vence el 30 de septiembre de cada año.  Para continuar, con el procedimiento contable del subsecuente año requerimos balances internos año anterior y año actual y declaraciones, RUC del SRI, la cotización de la auditoría es completamente negociable.


Cabe mencionar que basados en la LEY REFORMATORIA A LA LEY DE COMPAÑÍAS PARA LA OPTIMIZACIÓN E IMPULSO EMPRESARIAL Y PARA EL FOMENTO DEL GOBIERNO CORPORATIVO emitida el 15 de marzo de 2023 en el R.O. 269 indica que “Ninguna persona o firma auditora calificada podrá efectuar auditoría externa por más de cinco años consecutivos respecto del mismo sujeto de auditoría.”


También queda sin efecto la resolución No. SCVS-INCDNCDN-2021-0012, emitida por la Superintendencia de Compañías y publicada en el Segundo Suplemento del R.O. del 11 de agosto de 2021, donde se establecía las limitación para la auditoría externa a un mismo sujeto auditado, donde se indicaba que se pueden estar máximo 7 años y luego se podría continuar con el mismo auditor pero con el cambio del Socio y equipo de trabajo.


En caso de requerir alguno de nuestros servicios de auditoría podemos coordinar una reunión. Estaremos gustosos de poder ser sus aliados estratégicos.

miércoles, 27 de agosto de 2025

Conozca los requisitos para acceder a la jubilación ordinaria por vejez


Quito, 18 de junio de 2025

El Instituto Ecuatoriano de Seguridad Social (IESS) garantiza a sus afiliados el derecho a recibir pensiones mensuales vitalicias, posterior a que acceden a la jubilación ordinaria por vejez.

Los requisitos están establecidos en la Resolución C.D. 683: estar cesante de la vida laboral, edad y el número de aportes, según las siguientes condiciones:

Los afiliados que registren 480 imposiciones, es decir 40 o más años de aportes pueden jubilarse a cualquier edad. A los 60 años pueden jubilarse quienes registren 360 imposiciones o 30 años de aportes.

Los afiliados de 65 años o más que hayan acumulado 180 o más imposiciones, es decir, mínimo 15 o más años de aportes, pueden acceder a esta jubilación. También pueden hacerlo las personas con más de 70 años y que tengan 120 o más imposiciones, es decir mínimo 10 años de aportes.

Los pensionistas reciben directamente en sus cuentas bancarias personales 12 rentas al año, una cada mes. En diciembre tienen derecho a la decimotercera pensión que es la suma de lo recibido durante el año; y en abril y diciembre, de acuerdo a la región donde residen se deposita en sus cuentas la decimocuarta renta, que equivale a un salario mínimo unificado.

El trámite para la jubilación ordinaria por vejez es completamente en línea, desde la página web: www.iess.gob.ec, en la sección Pensionistas, Servicios en línea, Jubilación por vejez, donde deben ingresar el número de cédula y su clave de historia laboral.

El Dato:

El ingreso de la solicitud y otorgamiento de la prestación no tiene costo y es inmediata, siempre que cumpla con los requisitos establecidos.


martes, 19 de agosto de 2025

Pago de la decimocuarta remuneración.-


Código del Trabajo


Art. 113.- Derecho a la decimocuarta remuneración.-

Los trabajadores percibirán, además, sin perjuicio de todas las remuneraciones a las que actualmente tienen derecho, una bonificación mensual equivalente a la doceava parte de la remuneración básica mínima unificada para los trabajadores en general.

A pedido escrito de la trabajadora o el trabajador, este valor podrá recibirse de forma acumulada, hasta el 15 de marzo en las regiones de la Costa e Insular, y hasta el 15 de agosto en las regiones de la Sierra y Amazónica. Para el pago de esta bonificación se observará el régimen escolar adoptado en cada una de las circunscripciones territoriales.

La bonificación a la que se refiere el inciso anterior se pagará también a los jubilados por sus empleadores, a los jubilados del IESS, pensionistas del Seguro Militar y de la Policía Nacional.

Si un trabajador, por cualquier causa, saliere o fuese separado de su trabajo antes de las fechas mencionadas, recibirá la parte proporcional de la décima cuarta remuneración al momento del retiro o separación.

Art. 115.- Exclusión de operarios y aprendices.-

Quedan excluidos de las gratificaciones a las que se refiere este parágrafo, los operarios y aprendices de artesanos.

Plazos.-

REGISTRO EN LÍNEA

El Ministerio del Trabajo pone en conocimiento de la ciudadanía el cronograma de registro de:

DECIMOCUARTA REMUNERACIÓN REGIÓN SIERRA Y AMAZONÍA:
NOVENO DÍGITO RUC FECHA DE PAGO FECHA DE REGISTRO
DESDE: HASTA:
1, 2, 3, 4, 5 Hasta el 15
de Agosto de 2025
20 de agosto de 2025 20 de septiembre de 2025
6, 7, 8, 9, 0 Hasta el 15
de Agosto de 2025
21 de septiembre de 2025 21 de octubre de 2025


Crédito tributario sin ventas


Reglamento Ley De Régimen Tributario Interno


Art. 153.- Crédito tributario.-

Para ejercer el derecho al crédito tributario por el IVA pagado en las adquisiciones locales o importaciones de los bienes, materias primas, insumos o servicios, establecidos en la Ley de Régimen Tributario Interno y cumplidos los demás requisitos establecidos en la misma ley, serán válidos exclusivamente los documentos aduaneros de importación y demás comprobantes de venta recibidos en las operaciones de importación con su respectivo comprobante de pago del impuesto y aquellos comprobantes de venta expresamente autorizados para el efecto por el Reglamento de Comprobantes de Venta, Retención y Documentos Complementarios, en los cuales conste por separado el valor del Impuesto al Valor Agregado pagado.

a) Podrán utilizar el cien por ciento (100%) del crédito tributario los sujetos pasivos del impuesto al valor agregado IVA, en los siguientes casos:

  1. Producción o comercialización de bienes para el mercado interno gravados con la tarifa vigente de IVA distinta de cero por ciento (0%);
  2. Prestación de servicios gravados con la tarifa vigente de IVA distinta de cero por ciento (0%);
  3. Comercialización de paquetes de turismo receptivo, facturados dentro o fuera del país, brindados a personas naturales no residentes en el Ecuador;
  4. Venta directa de bienes y servicios gravados con tarifa cero por ciento (0%) de IVA a exportadores o, empresas que sean de propiedad de los exportadores y que formen parte de la misma cadena productiva hasta su exportación; y,
  5. Exportación de bienes y servicios.

También tienen derecho a crédito tributario los fabricantes, por el IVA pagado en la adquisición local de materias primas, insumos y servicios, destinados a la producción de bienes para la exportación, que se agregan a las materias primas internadas en el país bajo regímenes aduaneros especiales, aunque dichos contribuyentes no exporten directamente el producto terminado, siempre que estos bienes sean adquiridos efectivamente por los exportadores, de conformidad con lo establecido en el tercer inciso del Art. 57 de la Ley de Régimen Tributario Interno.

En el caso que el sujeto pasivo no haya realizado ventas o transferencias en un período, el crédito tributario se trasladará al periodo en el que existan transferencias.

b) Los sujetos pasivos del IVA que se dediquen a la producción, comercialización de bienes o a la prestación de servicios que en parte estén gravados con tarifa cero por ciento (0%) y en parte con la tarifa vigente de IVA distinta de cero por ciento (0%), en los términos descritos en la Ley de Régimen Tributario Interno.

Para establecer la proporción, en el caso de contribuyentes que inician sus actividades productivas deberá efectuarse la proyección de las transferencias de bienes y servicios con la tarifa vigente del IVA distinta de cero por ciento (0%); de comercialización de paquetes de turismo receptivo, facturados dentro o fuera del país, brindados a personas naturales no residentes en el Ecuador; de venta directa de bienes y servicios gravados con tarifa cero por ciento (0%) del IVA a exportadores; y de exportaciones de bienes y servicios, respecto del total de ventas.

Si estos sujetos pasivos mantienen sistemas contables que permitan diferenciar, inequívocamente, las adquisiciones de materias primas, insumos y servicios gravados con la tarifa vigente de IVA distinta de cero por ciento (0%) empleados exclusivamente en la producción, comercialización de bienes o en la prestación de servicios gravados con dicha tarifa; de las compras de bienes y de servicios gravados con la tarifa vigente de IVA distinta de cero por ciento (0%) pero empleados en la producción, comercialización o prestación de servicios gravados con tarifa cero por ciento (0%), podrán, para el primer caso, utilizar la totalidad del IVA pagado para la determinación del impuesto a pagar.

En caso de no poder diferenciar, aplicará el factor de proporcionalidad.

El Servicio de Rentas Internas podrá verificar, en cualquier momento, la proporción utilizada.

El Impuesto al Valor Agregado pagado en las adquisiciones de bienes y servicios en etapas de preproducción, constituye crédito tributario si las actividades que generan los ingresos futuros corresponden a las señaladas en el literal a) de este artículo.

El Impuesto al Valor Agregado generado en la adquisición de bienes y servicios que sean utilizados para la generación de servicios o transferencia de bienes no sujetos al impuesto, no podrá ser considerado como crédito tributario, debiendo ser cargado al gasto.

El crédito tributario por el Impuesto al Valor Agregado pagado en adquisiciones locales e importaciones de bienes y servicios, podrá ser utilizado o sujeto de devolución, cuando corresponda, hasta dentro de cinco años contados desde la fecha de exigibilidad de la declaración, vencido este plazo podrá ser cargado al gasto.

Para los casos de sujetos pasivos que inicien sus actividades económicas o que se dediquen exclusivamente a la producción de bienes o servicios cuya etapa de producción sea mayor a cinco años, el plazo comenzará a contar a partir del primer periodo fiscal en el que (sic) cual se generen ingresos operacionales.

Nota: Inciso último agregado por Decreto Ejecutivo No. 580, publicado en Registro Oficial 448 de 28 de febrero del 2015.
Nota: Artículo reformado por artículo 1, numeral 27 de Decreto Ejecutivo No. 476, publicado en Registro Oficial Suplemento 312 de 24 de agosto del 2018.
Nota: Artículo reformado por artículo 11, numeral 33 de Decreto Ejecutivo No. 617, publicado en Registro Oficial Suplemento 392 de 20 de diciembre del 2018.
Nota: Artículo sustituido por artículo 51 de Decreto Ejecutivo No. 1114, publicado en Registro Oficial Suplemento 260 de 4 de agosto del 2020.
Nota: Literal a) reformado por artículo 63 de Decreto Ejecutivo No. 304, publicado en Registro Oficial Suplemento 608 de 30 de diciembre del 2021.
Nota: Inciso primero reformado por artículo 29 del Decreto Ejecutivo No. 333, publicado en Registro Oficial Suplemento 600 de 15 de julio del 2024


Ultima Semana

Ultimo mes

Más Noticias